Sobre esta tienda
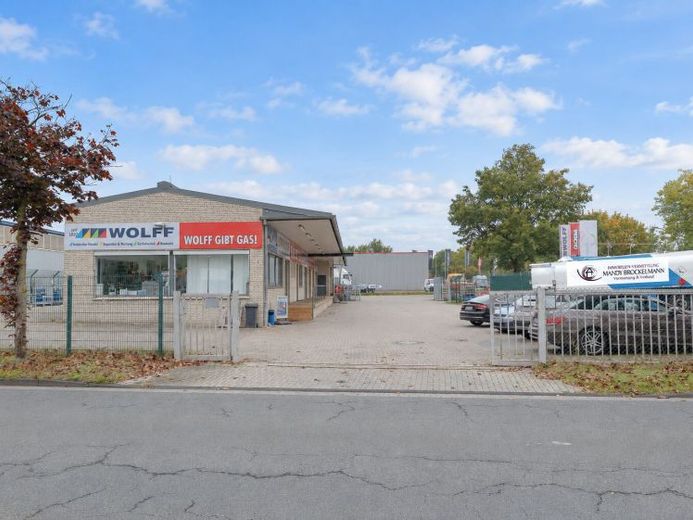
En una parcela de aprox. 2.637 m², este inmueble comercial con aprox. 302 m² de superficie útil en Stade ofrece múltiples posibilidades para empresas, comerciantes y autónomos. El inmueble, construido en 1977, se amplió a lo largo de los años mediante varias construcciones anexas y actualmente cuenta con una interesante combinación de superficies útiles, de almacenamiento y exteriores.
La parcela, completamente cercada, dispone de dos accesos independientes y está equipada con portones de accionamiento manual. Esto permite utilizar la amplia parcela de forma flexible y ofrece un valor añadido práctico, especialmente para negocios que necesiten superficies de almacenamiento, estacionamiento o exteriores. Además, el terreno cuenta con numerosas plazas de aparcamiento.
Las zonas de almacenamiento existentes disponen de portones propios y permiten una entrega sencilla, así como el acceso directo a las respectivas superficies útiles. Para facilitar la carga y descarga de vehículos de reparto y camiones, también hay una práctica plataforma de carga, que facilita aún más las entregas de mercancías y las operaciones comerciales. El equipamiento se completa con una zona de cocina independiente con mobiliario de cocina y un aseo con una cabina de uso unisex.
La distribución existente ofrece diversas posibilidades de uso futuro. Algunas opciones serían, por ejemplo, una tienda especializada en vinos o bebidas, una tienda de bicicletas, un espacio de venta o exposición, un negocio de almacenamiento, un taller o un concepto comercial individual que se beneficie de la combinación del edificio con una amplia superficie exterior.
La viabilidad de obtener la autorización para el uso correspondiente deberá comprobarse previamente y, en su caso, consultarse con las autoridades competentes.
El alquiler mensual neto, sin calefacción, asciende a 3.250,00 € más el 19 % de IVA. A ello se añaden gastos adicionales por importe de 590,00 € mensuales. El arrendatario deberá contratar por su cuenta el suministro de gas y electricidad y liquidar directamente los importes con la empresa suministradora correspondiente.